Comprar un buen candado y contratar un seguro de bicicleta son dos decisiones que conviene tomar juntas. La primera busca evitar el robo; la segunda, reducir sus consecuencias económicas cuando ocurre un siniestro cubierto.
El problema aparece cuando damos por hecho que cualquier antirrobo caro sirve para cualquier póliza. Un candado puede ofrecer mucha resistencia y, aun así, necesitar una confirmación expresa de aceptación por parte de tu aseguradora. Sold Secure recomienda consultar los requisitos de la compañía antes de comprarlo.
Esta guía se centra en España: qué revisar en el contrato, cómo documentar el candado y qué preguntas hacer antes de dejar la bicicleta aparcada. Los ejemplos de compañías proceden de su información pública; no sustituyen las condiciones generales, particulares y especiales de tu póliza.
Lo primero: ¿has contratado cobertura de robo?
No confundas un seguro para circular con una cobertura que indemnice la desaparición de la bicicleta. Revisa por separado responsabilidad civil, accidentes, asistencia, daños propios y robo. Por ejemplo, MAPFRE BiciMás presenta el robo como una cobertura opcional.
En tu documentación debería poder identificarse qué bicicleta está asegurada, por qué importe, desde cuándo y frente a qué supuestos. No te quedes únicamente con el nombre comercial del producto o con una oferta de precio «desde». La pregunta que debes resolver es concreta: ¿mi modalidad incluye el robo de esta bicicleta en los lugares donde realmente la dejo?
Seguro de bicicleta y candado: qué revisar antes de contratar
| Punto que debes revisar | Pregunta concreta |
|---|---|
| Cobertura | ¿Incluye robo, hurto, atraco y tentativa? ¿Con qué definiciones y límites? |
| Candado admitido | ¿Qué modelo, certificación, categoría o nivel exige la póliza? |
| Forma de cierre | ¿Debe quedar unido el cuadro a un punto fijo? ¿Exige uno o dos antirrobos? |
| Lugar y horario | ¿Cubre calle, trastero y garaje comunitario? ¿Hay límites nocturnos o de tiempo sin vigilancia? |
| Componentes | ¿Cubre ruedas, sillín y batería si se sustraen por separado? |
| Indemnización | ¿Aplica valor de compra, valor de reposición, depreciación, franquicia o sublímites? |
| Justificantes | ¿Qué facturas, fotografías, llaves o pruebas de propiedad solicita? |
| Comunicación del siniestro | ¿Cómo se avisa a la aseguradora y qué documentación debe acompañar a la denuncia? |
Utiliza esta tabla como guion de consulta, no como una lista de requisitos idénticos para todas las compañías. Añade también tus circunstancias: desplazamientos al trabajo, viajes, bicicleta de segunda mano, uso profesional o modificaciones de una e-bike.
Qué significa «candado homologado» para un seguro
La expresión, por sí sola, es insuficiente para comprar con seguridad. Pide que te indiquen el sistema de certificación o la lista de modelos aceptados y el nivel mínimo aplicable a tu bicicleta. Una referencia vaga a «candado de seguridad» necesita aclaración antes de contratar, no después de un robo.
En Sold Secure Pedal Cycle aparecen los niveles Bronze, Silver, Gold y Diamond. La clasificación pertenece a un producto concreto y a una categoría de ensayo: no basta con que otra versión de la misma familia tenga el distintivo.
Tampoco conviene equiparar por tu cuenta una puntuación comercial del fabricante con una certificación independiente, ni convertir una categoría ART en un grado Sold Secure. Presenta a la compañía la referencia exacta, la medida y la ficha de certificación que corresponden al producto que vas a comprar.
La resistencia frente a herramientas eléctricas es otra cuestión. Sold Secure Powered Cycle Diamond incluye ensayos con amoladora, pero eso no lo convierte en una exigencia universal para asegurar cualquier bicicleta eléctrica. Distingue entre el mínimo contractual y la protección adicional que consideras apropiada para tu uso.
El marcado CE no acredita por sí solo resistencia antirrobo
La información oficial de la Unión Europea sobre el marcado CE lo vincula al cumplimiento de la normativa aplicable al producto. No es, por sí mismo, una certificación de resistencia al robo ni sustituye el nivel que solicite la aseguradora. No compres un candado únicamente porque la descripción de una tienda lo llame «homologado CE».
Dos candados certificados para contrastar con tu póliza
Estos modelos ilustran dos planteamientos distintos. No son una lista de candados aceptados por todas las aseguradoras. Antes de comprarlos, confirma que la referencia y su certificación cumplen las condiciones de tu contrato.
Algunos enlaces de compra son de afiliación. Podemos recibir una comisión si compras a través de ellos, sin coste adicional para ti.
| Modelo | Certificación documentada | Lo que debes comprobar |
|---|---|---|
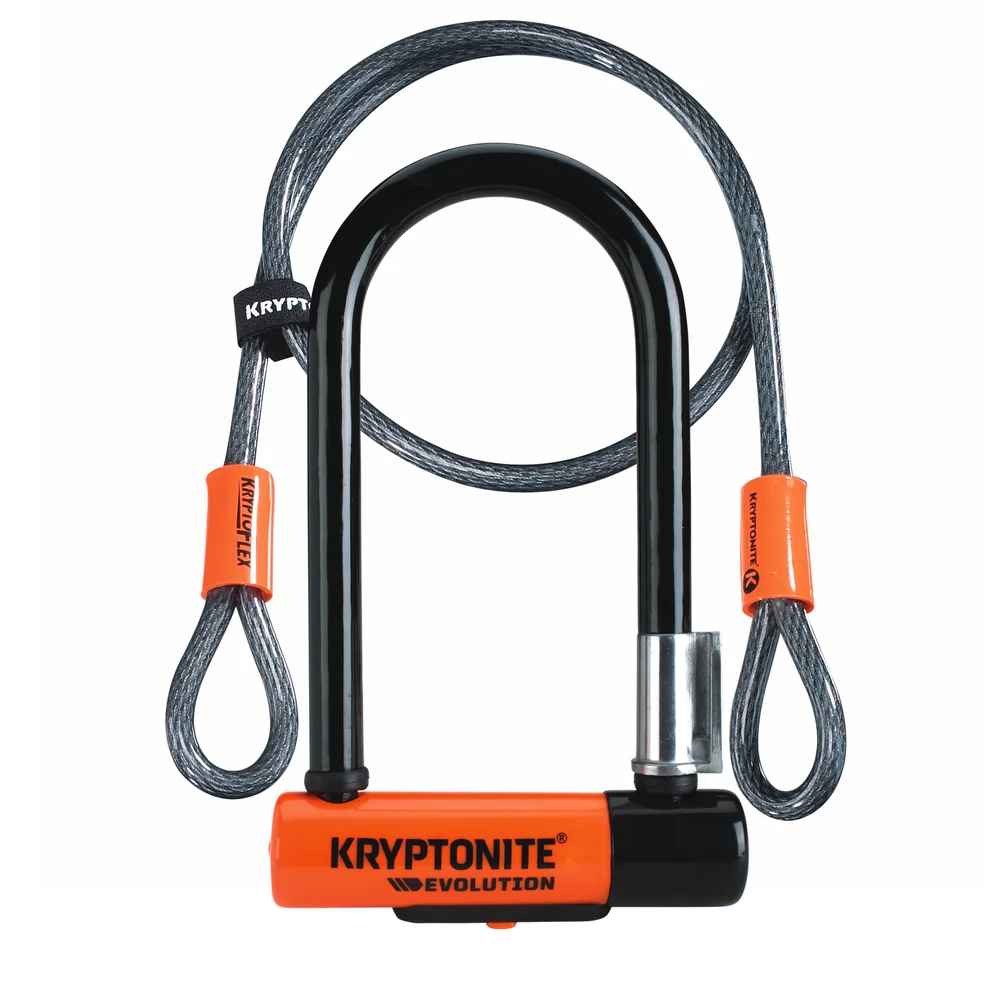 Kryptonite Evolution Mini-7 Double Deadbolt | Sold Secure Pedal Cycle Gold | Que la póliza admita este grado. El cable auxiliar no forma parte de la aprobación. |
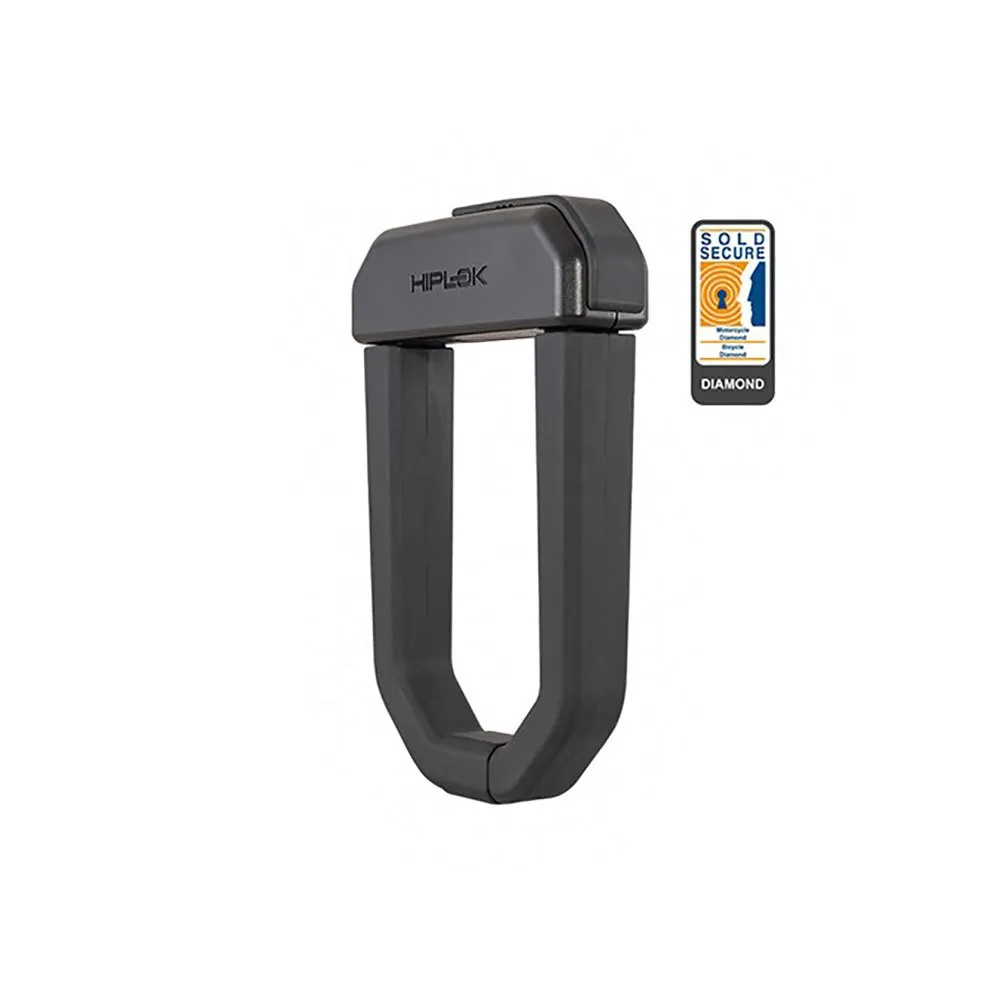 Hiplok D1000 | Sold Secure Powered Cycle Diamond | Que la póliza acepte la referencia y que su abertura permita unir el cuadro al punto fijo. |
Qué muestran las condiciones publicadas por algunas compañías
Dos ejemplos ayudan a entender por qué no conviene generalizar. Son referencias de información pública consultadas el 7 de octubre de 2026, no una comparación exhaustiva de pólizas ni una garantía de contratación o cobertura.
MAPFRE BiciMás: su página vincula la cobertura de robo al uso de un candado y un elemento fijo, también en vivienda y trastero, y pide acreditar la posesión de un candado de seguridad. No conviene interpretar que estar dentro de un recinto cerrado elimina automáticamente la exigencia de anclaje. Consultar la información de MAPFRE.
Oferta de bicicleta de Qover para España: enumera, entre las opciones admitidas, ART de categoría 2 o superior y Sold Secure Silver o Gold, además de exigir sujeción a un elemento fijo. Las obligaciones publicadas concretan la sujeción por el cuadro. Consultar la información de Qover y sus obligaciones para España.
No traslades esos requisitos a otra compañía ni a otra modalidad. Cuando el resumen comercial y el condicionado no sean igual de precisos, pide una aclaración escrita. Si supone modificar la cobertura, solicita que se incorpore a la documentación contractual.
Cómo atar la bicicleta para no dejar una duda importante
Como criterio de seguridad, prioriza cuadro + punto fijo y añade la rueda trasera cuando el tamaño lo permita. Kryptonite recomienda asegurar primero el cuadro, después la rueda trasera y finalmente la delantera. La forma de cierre debe, además, coincidir con la que exija tu póliza.
No es equivalente inmovilizar una rueda que impedir que se lleven la bicicleta completa. Un candado de cuadro que bloquea la rueda, sin unión a un anclaje, no resuelve por sí solo la exigencia de sujetar el cuadro a un elemento fijo. Tampoco lo hace un antirrobo pasado únicamente por la rueda delantera.
En un aparcabicis bajo que solo recibe una rueda, comprueba si puedes llegar al cuadro sin forzar la posición del candado. Si no es posible, busca otro punto de estacionamiento. Un candado que no permite cumplir la forma de cierre que necesitas es una mala compra para ese uso, aunque tenga una clasificación elevada.
Trasteros, garajes comunitarios y aparcamientos nocturnos
Incluye estos escenarios en tu consulta: bicicleta dentro de un trastero individual cerrado; bicicleta en una plaza abierta de garaje comunitario; bicicleta en un cuarto compartido; y bicicleta que permanece toda la noche en la calle. Pide que identifiquen cuál queda cubierto y con qué medidas de seguridad.
Si también tienes seguro de hogar, revisa su definición de dependencias y los límites aplicables a la bicicleta. No presupongas que una cobertura dentro de casa se extiende a cualquier plaza de garaje o a la vía pública. Solicita igualmente el límite de permanencia sin vigilancia, si existe, y cómo opera en tus desplazamientos habituales.
Robo, hurto y atraco: no los trates como palabras equivalentes
El Código Penal distingue el hurto de las modalidades de robo con fuerza o con violencia o intimidación. En el seguro, revisa además las definiciones y el alcance de las garantías contratadas: la palabra «robo» de un anuncio no describe por sí sola todos los supuestos cubiertos.
Tampoco es correcto afirmar que todos los seguros excluyen el hurto: la información pública de BiciMás lo menciona como cubierto. Eso no autoriza a ignorar las medidas de seguridad pactadas; obliga a leer conjuntamente cobertura, requisitos y exclusiones.
Pide una respuesta específica para una sustracción mientras está aparcada, un atraco mientras circulas y una tentativa que deja daños sin llevarse la bicicleta. No presupongas que la obligación de anclar una bici estacionada se aplica de la misma manera a un atraco en circulación.
La batería, las ruedas y el sillín pueden necesitar otra cobertura
Asegurar la bicicleta completa no permite concluir que todos sus componentes estén cubiertos por separado. Un ejemplo: Qover indica que ruedas, neumáticos y baterías eléctricas sustraídos de forma independiente no están cubiertos en su oferta consultada.
Antes de contratar, pregunta por la batería montada en una e-bike, la batería que guardas aparte y los accesorios añadidos después de comprar la bicicleta. Confirma cómo declararlos y si tienen sublímites. Que una pieza se incluya en el valor total no demuestra, por sí solo, que esté cubierta su sustracción aislada.
Para la protección física de esos componentes, tienes nuestra guía sobre cómo proteger las ruedas y el sillín de la bicicleta cuando la dejas aparcada.
Qué cobrarías: valor asegurado, depreciación y franquicia
Antes de comparar cuotas, solicita un ejemplo de indemnización con el valor real de tu bicicleta y su antigüedad. Pregunta qué valoración se utiliza, qué parte queda a tu cargo y qué límites afectan a los accesorios.
Aclara especialmente cómo se define el valor de compra o de reposición, si hay depreciación por antigüedad y si la franquicia es fija, porcentual o tiene mínimos y máximos. No equipares sin más el importe que declaras al contratar con el dinero que recibirías en cualquier siniestro.
Un detalle que merece la pena preguntar: si el candado y los accesorios fijos deben incluirse en el valor declarado. Qover explica cómo incorporar accesorios al valor asegurado; no des por hecho que el procedimiento será el mismo en otra póliza.
Ejemplo didáctico, no una oferta de seguro: supongamos que un contrato admite una valoración de 3.000 € para el robo cubierto, aplica una franquicia fija de 200 € y no intervienen otros límites o reducciones. En ese supuesto, el resultado sería 2.800 €. Si la valoración se reduce por antigüedad o se aplica otro límite, el cálculo cambia.
La pregunta útil es: «Si me roban esta bicicleta dentro de dos años, ¿cómo calcularíais la indemnización?». Pide que te señalen la cláusula que respalda la explicación.
Qué documentación conviene guardar desde el primer día
Prepara una carpeta con la factura de la bicicleta, su número de bastidor, fotografías y la documentación del seguro. Añade la factura del candado con la referencia identificable, su ficha de certificación y la respuesta de la compañía sobre su aceptación.
No es una lista universal de documentos obligatorios. Sirve para anticiparse a comprobaciones: por ejemplo, las obligaciones de Qover para España piden la factura original de la bicicleta. Si compras de segunda mano, confirma antes de contratar qué contrato de compraventa, justificante de pago o documentación alternativa aceptan.
Guarda las llaves y su código en un lugar seguro; no publiques fotografías que permitan copiarlo. Si el tique del candado solo dice «accesorio», solicita una factura más descriptiva. En caso de cambiar de antirrobo, conserva también la referencia y la aceptación del nuevo modelo.
Una fotografía del estacionamiento puede ayudar a explicar cómo estaba atada la bicicleta, pero no debe presentarse como requisito general ni como sustituto automático de otros justificantes. Pregunta qué evidencia admite tu compañía.
Qué hacer si te roban la bicicleta
Documenta lo ocurrido sin ponerte en riesgo. Fotografía el lugar, el anclaje y los daños o restos que encuentres. Conserva el candado roto si aparece. Describe los hechos que conoces; no inventes una rotura o un método de robo para encajar el relato en una cobertura.
Denuncia y avisa a la aseguradora cuanto antes. El artículo 16 de la Ley de Contrato de Seguro establece un máximo de siete días desde que se conoce el siniestro, salvo que la póliza conceda un plazo mayor. Ese plazo de comunicación al asegurador no debe confundirse con los requisitos de denuncia policial.
Como ejemplo específico, Qover publica para España una obligación de denunciar a la policía dentro de las 24 horas siguientes al descubrimiento. No es un plazo universal de todos los seguros: revisa el tuyo y no esperes innecesariamente.
Solicita un número de expediente y la relación de documentos pendientes. Si el candado ha desaparecido, indícalo y pregunta por las pruebas alternativas que puedan admitirse. No abandones una reclamación basándote en una suposición sobre la documentación.
Si rechazan el siniestro, pide la motivación y la cláusula concreta por escrito. No cualquier incidencia implica automáticamente perder toda indemnización: el artículo 16 distingue las consecuencias de la comunicación tardía y de incumplir el deber de información. Además, el artículo 3 exige claridad en el contrato y aceptación específica por escrito de las cláusulas limitativas. Si hay desacuerdo, solicita revisión al servicio de atención al cliente y asesoramiento para valorar el caso.
El «seguro» de un candado no siempre es una póliza
Hay una distinción que conviene hacer antes de comprar. Kryptonite explica que su Anti-Theft Protection Offer no es un seguro de bicicleta, sino un programa propio con condiciones, modelos elegibles y registro. Comprar el candado no equivale a activar automáticamente esa protección.
La oferta publicada incluye España y exige registro dentro de los 30 días de compra. También solicita documentación para reclamar y excluye cables y accesorios del programa. Estos requisitos pertenecen al programa de Kryptonite: no deben confundirse con los de una póliza contratada con una aseguradora.
Tampoco confundas una garantía por defectos del candado con un compromiso de reponer una bicicleta robada. Lee qué prestación se ofrece y quién debe cumplirla.
Dos fichas de producto para comparar después de revisar el seguro
La compra viene después de aclarar las condiciones. Estos ejemplos permiten comparar certificación y tamaño, pero ninguno garantiza por sí solo que la compañía indemnice un robo.
Kryptonite Evolution Mini-7: atención a qué parte está certificada
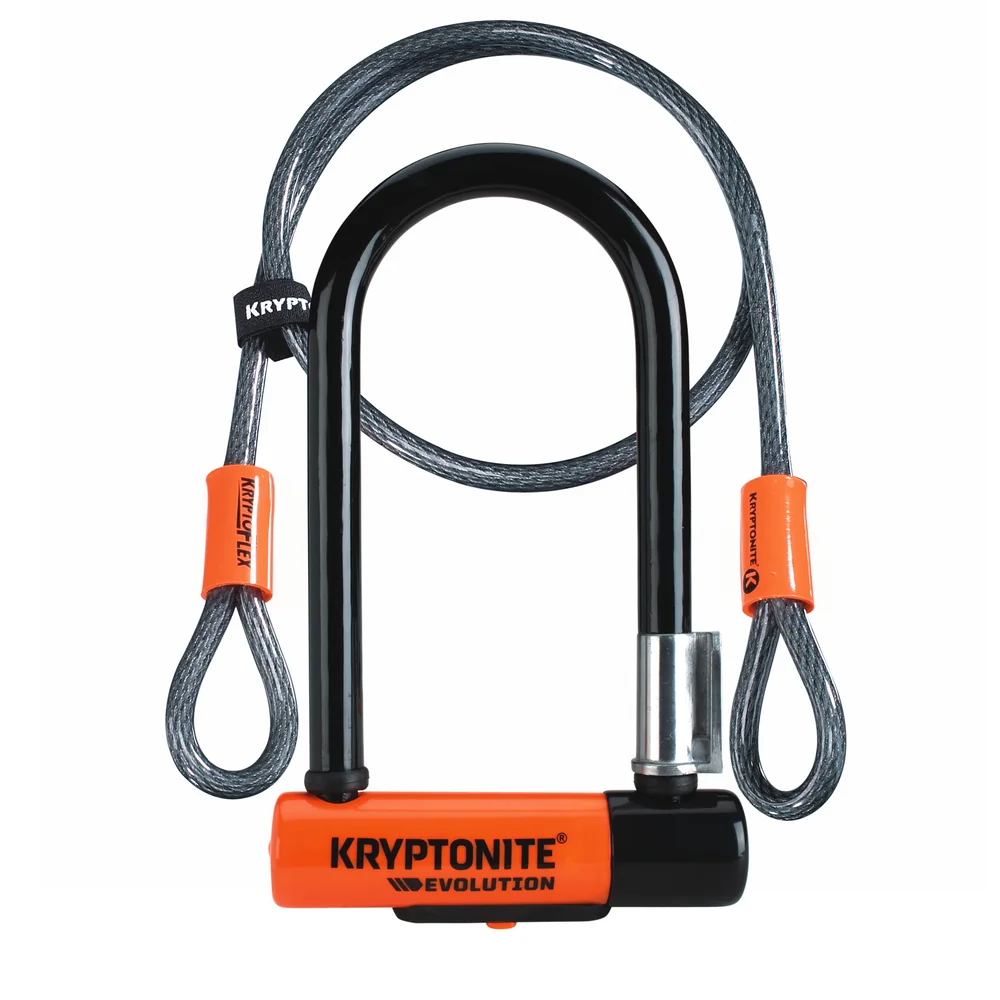
El Evolution Mini-7 Double Deadbolt figura con Sold Secure Pedal Cycle Gold. Su abertura es de aproximadamente 83 × 178 mm. Es una referencia para contrastar cuando tu póliza admite ese nivel y el tamaño permite el cierre exigido.
Lo importante: Sold Secure advierte expresamente que el cable auxiliar no forma parte de la aprobación. No atribuyas al cable el nivel Gold del candado en U.
Ideal para: quien busca un formato compacto y ya ha confirmado que la referencia satisface las condiciones del seguro. A tener en cuenta: prueba antes la abertura sobre tu cuadro y el punto fijo habitual.
Hiplok D1000: protección adicional frente a amoladora
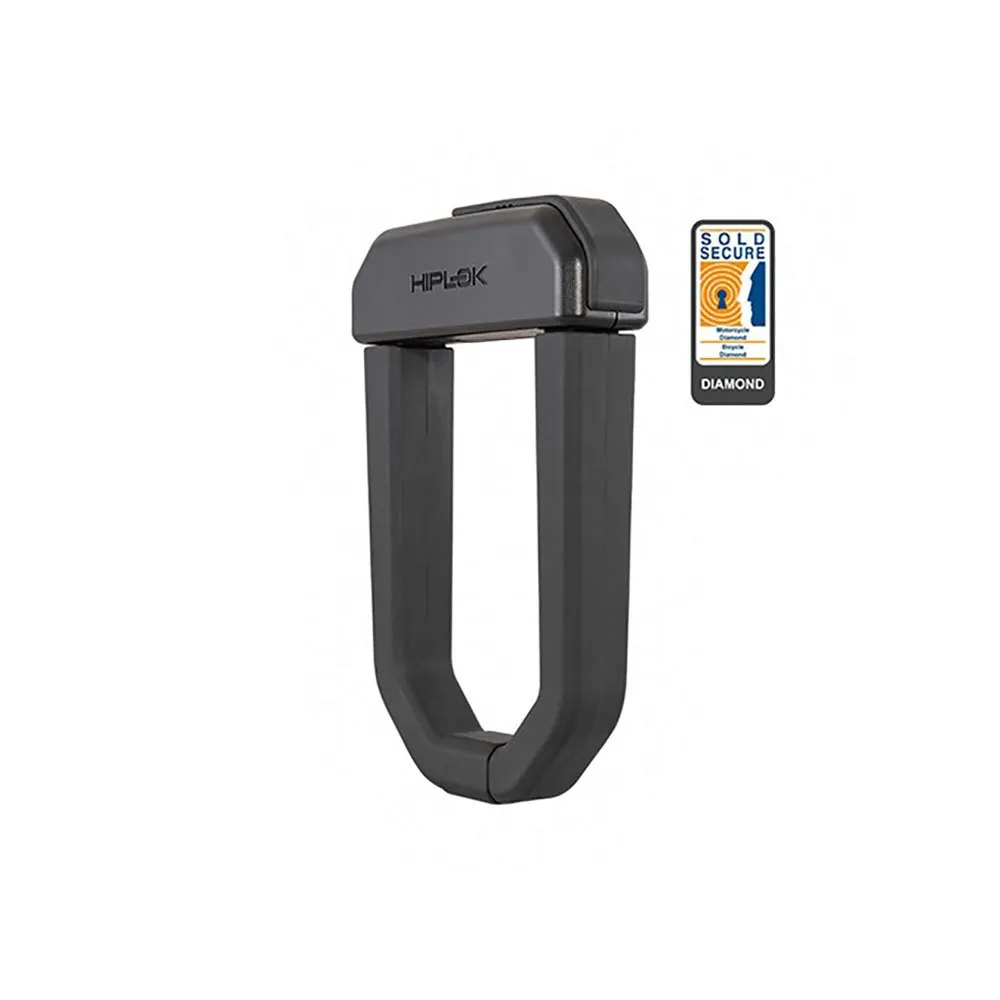
El Hiplok D1000 está diseñado para resistir ataques con amoladora y cuenta con Sold Secure Powered Cycle Diamond. Su abertura interior es de 92 × 155 mm: revisa el espacio necesario para cuadro y anclaje.
Ideal para: quien quiere reforzar la protección física y puede utilizar un candado compacto. A tener en cuenta: una certificación elevada no sustituye la confirmación de aceptación por tu aseguradora ni las demás condiciones del seguro.
Para comparar otras alternativas, consulta nuestra selección de candados resistentes a la amoladora.
Mensaje para confirmar por escrito que el candado sirve
Puedes utilizar este texto antes de contratar o de cambiar de antirrobo. Adjunta la ficha del modelo y adapta el lugar de estacionamiento a tu caso real:
Quiero confirmar los requisitos de seguridad para asegurar mi bicicleta [marca, modelo, año y valor]. La dejaré habitualmente en [calle, trastero o garaje], durante [horario o tiempo aproximado].
Utilizaré el candado [marca, modelo exacto, medida y certificación], cuyo documento adjunto, para unir el cuadro a [tipo de punto fijo]. ¿Cumple los requisitos de la modalidad que me ofrecéis?
Indicad también si hay límites de permanencia o exclusiones nocturnas, si se cubre el robo separado de batería y componentes, qué franquicia y valoración se aplican y qué justificantes debo conservar.
Os agradecería una confirmación escrita y la identificación de las cláusulas aplicables. Si es necesaria una condición particular adicional, solicitad su incorporación antes de contratar.
La mejor combinación: póliza clara, candado adecuado y uso correcto
No elijas el seguro únicamente por su cuota ni el candado únicamente por su precio. El orden más útil es aclarar qué quieres cubrir, comprobar qué medidas exige la póliza y comprar un antirrobo que puedas utilizar correctamente en tus aparcamientos habituales.
El candado aceptado, la forma de anclaje y la documentación deben encajar. Cumplir un solo requisito no resuelve los demás. Y pagar más por el candado puede mejorar la protección física, pero no amplía por sí mismo la cobertura contratada.
Una vez aclarados esos puntos, utiliza nuestro comparador de candados para bicicleta para contrastar modelos, formatos y certificaciones. Así eliges el antirrobo a partir de tus necesidades reales, no de una promesa genérica de «homologación».
Información general para España. Referencias públicas revisadas el 7 de octubre de 2026. La cobertura concreta debe verificarse en la documentación contractual aplicable y, ante dudas, con la aseguradora o un profesional de seguros.
2 comentarios en «Seguro de bicicleta y candado, qué revisar en la póliza»